信息系统集成费的政策依据与信息系统集成服务解析
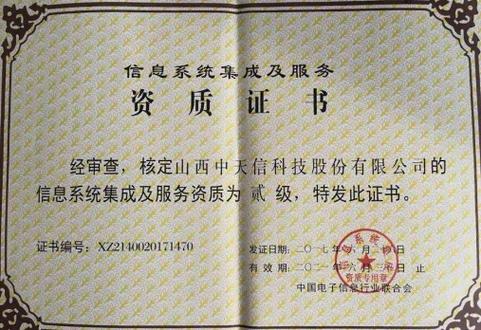
一、引言\n\n在信息化建设进程中,信息系统集成服务扮演着关键角色,其费用构成与政策依据既是项目预算编制的基础,也是合规性审查的重点。所谓信息系统集成服务,是指将计算机软件、硬件、网络通信、数据库、信息安全等技术与产品,通过结构化综合布线系统和计算机网络技术,集成为一体化、功能完备、运行高效的信息系统,并提供相应设计、开发、实施、运维等专业服务的过程。集成费则是为建设此类系统所支付的服务对价,其政策依据散见于政府投资管理、政府采购、会计制度及行业标准等多个层面。\n\n## 二、信息系统集成费的主要政策依据\n\n### (一)政府投资与预算管理政策\n\n对于使用财政资金的信息化项目,经费核定必须遵循《政府投资条例》(国务院令第712号)、《基本建设财务规则》(财政部令第81号)以及《中央预算内投资补助和贴息项目管理办法》等规定。其中,《基本建设财务规则》明确项目建设成本包括建筑安装工程投资、设备投资和其他投资。信息系统集成费通常归入“其他投资”中的“软件购置及开发费”或“系统集成费”。国家发展改革委发布的《投资项目可行性研究指南》及《 Information System Integration Cost Estimation Guide》)等文件,为集成费的估算提供了方法。\n\n财政部《政府采购需求管理办法》(财库〔2021〕22号)要求采购人科学确定采购需求,集成费需要基于功能点、工作量、软硬件规模等因素进行市场调研与价格测算,不得漫天要价或恶意低价。中央国家机关政府采购中心以及各地政府采购网经常公布信息系统集成服务的中标价格,构成市场价格参考。\n\n### (二)会计与审计政策\n\n根据《企业会计准则第6号——无形资产》和《小企业会计准则》,外购信息系统集成的支出一般资本化为无形资产或固定资产;若集成是为了特定业务系统的一次性构建,且预期带来经济利益,也应按项目归集。审计署《信息系统审计指南》以及《中央企业信息化考核办法》要求对集成合同的真实性、合规性、效益性进行审计,集成费不得与硬件采购费混同核算。云计算服务相关的集成费,需遵循《企业会计准则解释第14号》关于社会资本方合同的会计处理等规定。\n\n### (三)以往的相关行政许可与资质政策\n\n在2013年以前,工业和信息化部曾实施“计算机信息系统集成企业资质”和“信息系统工程监理单位资质”认定,相关资质等级直接关联服务取费标准。尽管目前资质认定已取消,但中国电子信息行业联合会仍在开展“信息系统集成及服务资质”的行业自律认定,行业规范 《信息系统集成及服务通用要求》(SJ/T 11666-2016)系列标准依然有效。由此形成的 《信息系统工程监理 取费标准》 及各地信息化工程概算编制办法,比如 《XX省信息化项目费用编制指南》,对系统集成费的比例有所规定,一部分按照软件费用、硬件费用总和的3%—8%来估算,此类规定有很强的借鉴意义。\n\n### (四)项目立项与预算评审依据\n\n《国家电子政务工程建设项目管理暂行办法》(发改高新〔2014〕1184号)及《地方电子政务工程建设项目管理办法》是编报项目建议书、可行性研究报告的法定依据,其中,明确集成费属于工程建设其他费。各级财政评审机构常遵循《财政投资评审管理规定》(财建〔2009〕648〔2009〕648号)及各地方制定的预算支出标准,例如 《北京市信息化项目支出预算定额标准》 会将系统集成单独列支。审查时往往依据有《软件研发成本度量规范》(GB/T 36964-2018) 、SJ \T 11464,进行软件及集成工作量度量和成本测算。合同中绝不能踩混合打包或者拆围策划规避政府硬购置的红弦线和违规的那座桥梁。无论是总投资占比还是会计处算财务归属甚至金额限度标准都可能走脱如果采用了PPP方案集成费的计算策略等。总之运用国民经济全局规范做账使成为准确参数是一流要求也是一个不容易的红绿灯性实际事务!
如若转载,请注明出处:http://www.rongshunfund.com/product/30.html
更新时间:2026-10-11 04:11:30